天门市医疗保障局(汇总)2025年度部门决算
天门市医疗保障局(汇总)2025年度部门决算
目 录
第一部分 天门市医疗保障局(汇总)概况
一、部门主要职责
二、机构设置情况
第二部分 天门市医疗保障局(汇总)2025年度部门决算表
一、收入支出决算总表
二、收入决算表
三、支出决算表
四、财政拨款收入支出决算总表
五、一般公共预算财政拨款支出决算表
六、一般公共预算财政拨款基本支出决算明细表
七、政府性基金预算财政拨款收入支出决算表
八、国有资本经营预算财政拨款支出决算表
九、财政拨款“三公”经费支出决算表
第三部分 天门市医疗保障局(汇总)2025年度部门决算情况说明
一、收入支出决算总体情况说明
二、收入决算情况说明
三、支出决算情况说明
四、财政拨款收入支出决算总体情况说明
五、一般公共预算财政拨款支出决算情况说明
六、一般公共预算财政拨款基本支出决算情况说明
七、政府性基金预算财政拨款收入支出决算情况说明
八、国有资本经营预算财政拨款支出决算情况说明
九、财政拨款“三公”经费支出决算情况说明
十、机关运行经费支出说明
十一、政府采购支出说明
十二、国有资产占用情况说明
十三、预算绩效情况说明
十四、专项支出、转移支付支出情况说明
第四部分其他需要说明的情况
第五部分 名词解释
第六部分 附件
第一部分 天门市医疗保障局(汇总)概况
一、部门主要职责
1、负责贯彻落实国家和省有关医疗保险、生育保险、医疗救助等医疗保障方面的法律法规和政策、规划标准,制定我市医疗保险、生育保险和医疗救助事业发展规划和年度工作计划,并组织实施。
2、监督管理全市医疗保障基金,建立健全医疗保障基金安全防控机制,推进医疗保障基金支付方式改革。
3、制定全市医疗保障筹资和待遇政策措施,完善动态调整机制,统筹城乡医疗保障待遇标准,建立健全与筹资水平相适应的待遇调整机制。健全完善大病保险制度,推进长期护理保险制度改革。
4、组织实施国家和省统一的药品、医用耗材、医疗服务项目、医疗服务设施等医保目录和支付标准,建立动态调整机制,落实国家和省医保目录准入谈判规则。
5、组织制定全市药品、医用耗材价格和医疗服务项目、医疗服务设施收费等政策,建立医保支付医药服务价格合理确定和动态调整机制,推动建立市场主导的社会医药服务价格形成机制,建立价格信息监测和信息发布制度。
6、制定全市药品、医用耗材的招标采购政策并监督实施,完善药品、医用耗材招标采购平台建设。
7、制定全市定点医药机构协议和支付管理办法并组织实施。建立健全医疗保障信用评价体系和信息披露制度,监督管理纳入医保范围内的医疗服务行为和医疗费用,依法查处医疗保障领域违法违规行为。
8、负责全市医疗保障经办管理、公共服务体系和信息化建设。完善异地就医管理和费用结算政策,落实医疗保障关系转移接续制度。开展医疗保障领域对外合作交流。
二、机构设置情况
从单位构成看,天门市医疗保障局(汇总)部门决算由实行独立核算的天门市医疗保障局本级决算和4个下属单位决算组成。
纳入天门市医疗保障局(汇总)2025年度部门决算编制范围的二级预算单位包括:
1.天门市医疗保障局(本级)
2.天门市医疗保障服务中心
3.天门市医疗保障资金结算中心
4.天门市医疗保障基金核查中心
5.天门市医疗保障信息中心
第二部分 2025年度部门决算表
一、收入支出决算总表
二、收入决算表
三、支出决算表
四、财政拨款收入支出决算总表
五、一般公共预算财政拨款支出决算表
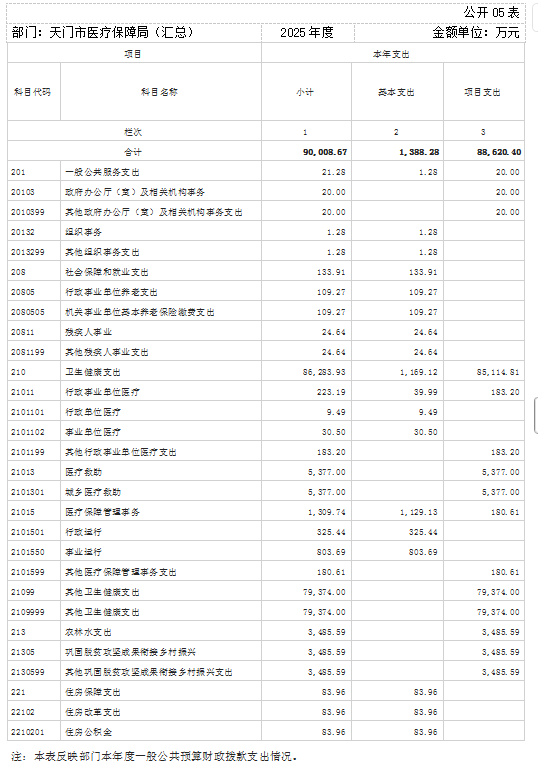
六、一般公共预算财政拨款基本支出决算明细表
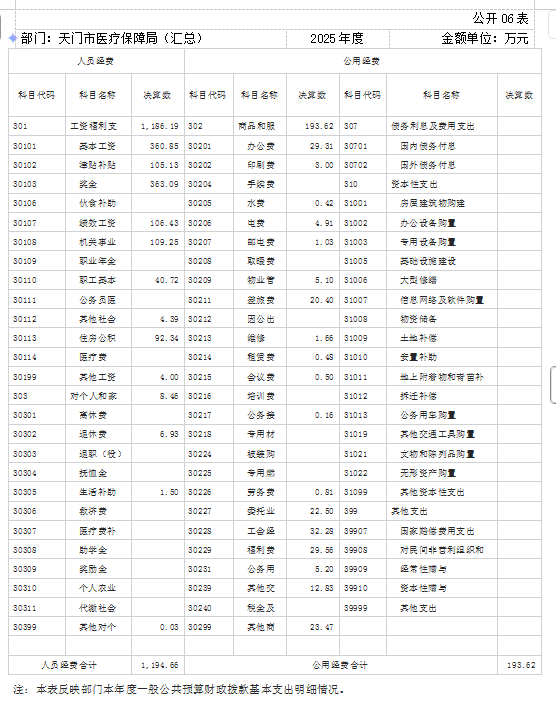
七、政府性基金预算财政拨款收入支出决算表
八、国有资本经营预算财政拨款支出决算表
九、财政拨款“三公”经费支出决算表
第三部分 2025年度部门决算情况说明
一、收入支出决算总体情况说明
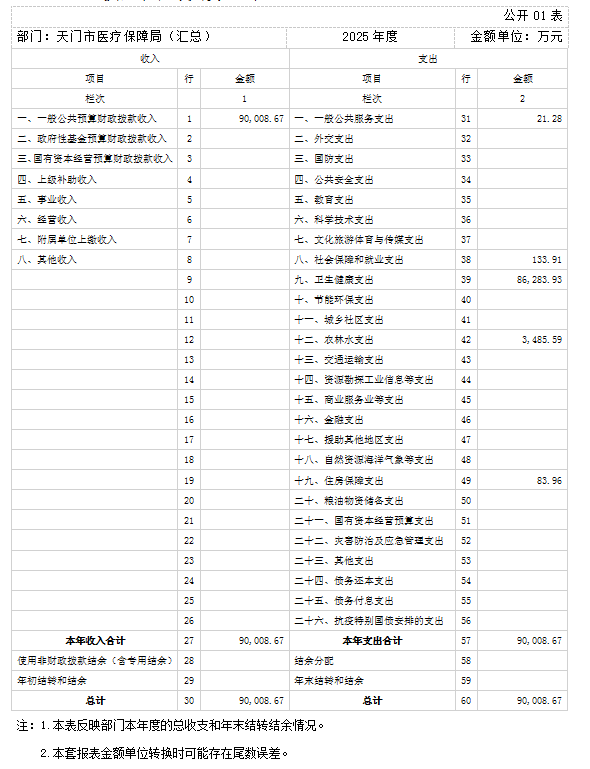
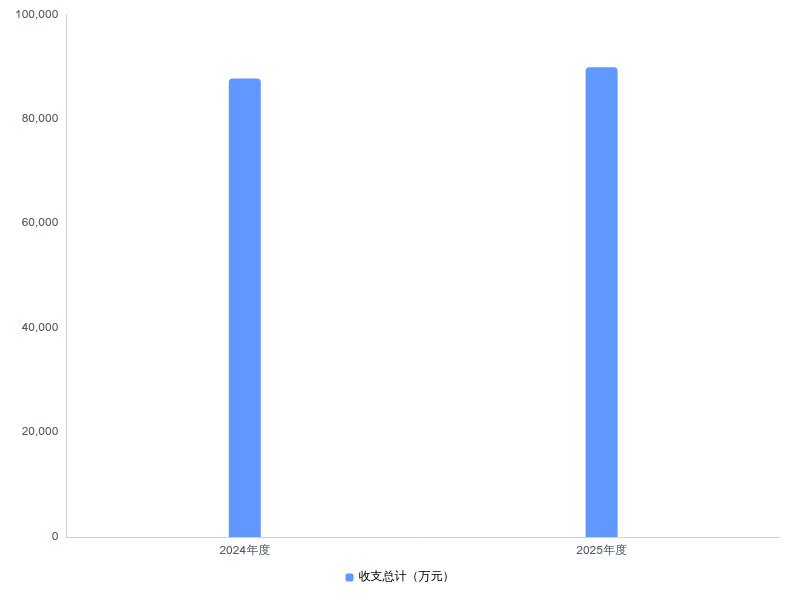
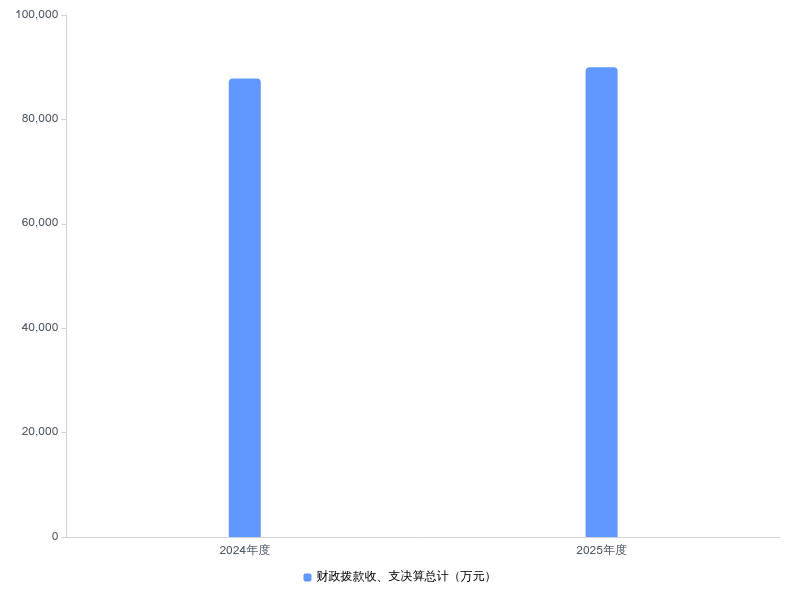
2025年度收、支总计均为90008.67万元。与2024年度相比,收、支总计各增加2180.66万元,增长2.5%,主要原因是2025年度根据工作需要增加“医疗救助乡村振兴”项目收支。
图1:收、支决算总计变动情况
二、收入决算情况说明
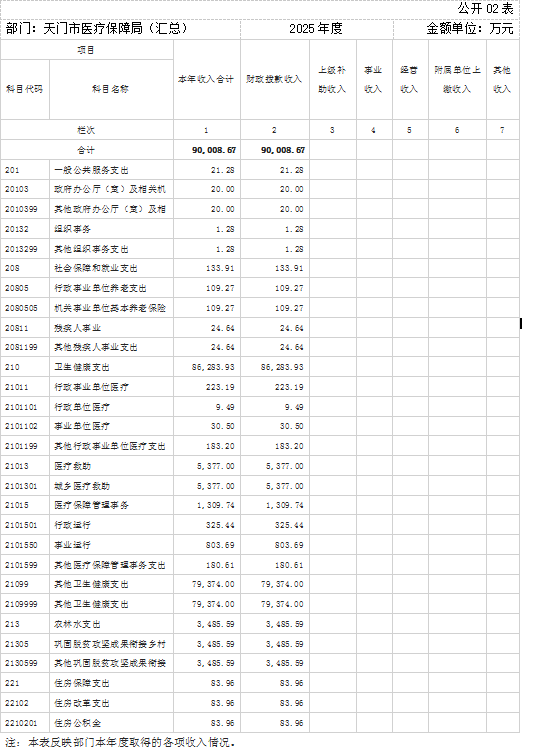
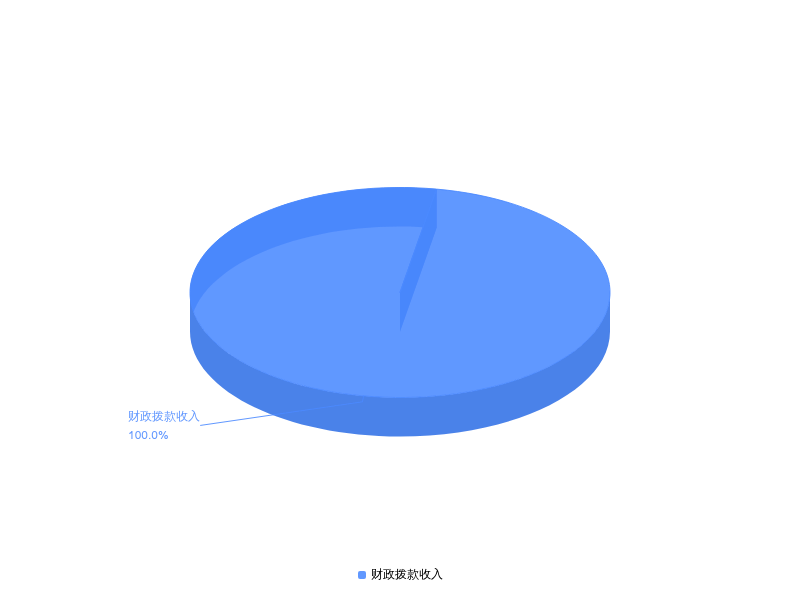
2025年度收入合计90008.67万元,与2024年度相比,收入合计增加2180.66万元,增长2.5%。其中:财政拨款收入90008.67万元,占本年收入100%;上级补助收入0万元,占本年收入0%;事业收入0万元,占本年收入0%;经营收入0万元,占本年收入0%;附属单位上缴收入0万元,占本年收入0%;其他收入0万元,占本年收入0%。
图2:收入决算结构
三、支出决算情况说明
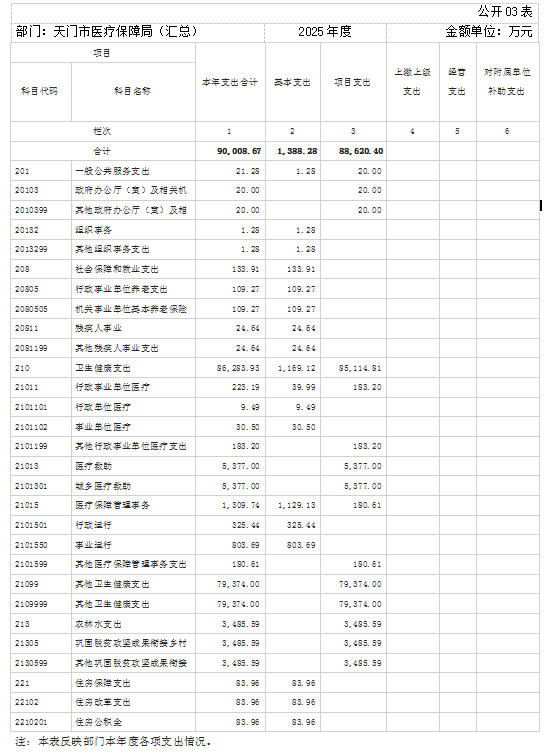
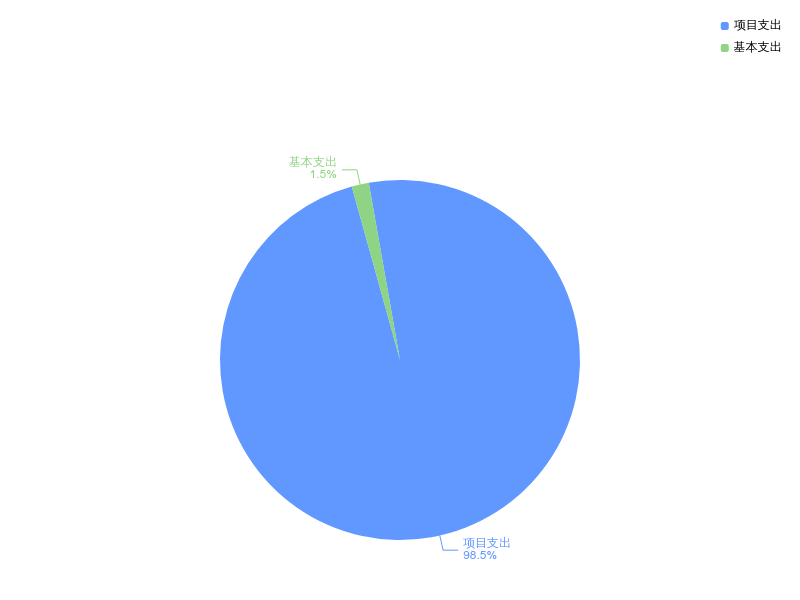
2025年度支出合计90008.67万元,与2024年度相比,支出合计增加2180.66万元,增长2.5%。其中:基本支出1388.28万元,占本年支出1.5%;项目支出88620.40万元,占本年支出98.5%;上缴上级支出0万元,占本年支出0%;经营支出0万元,占本年支出0%;对附属单位补助支出0万元,占本年支出0%。
图3:支出决算结构
四、财政拨款收入支出决算总体情况说明
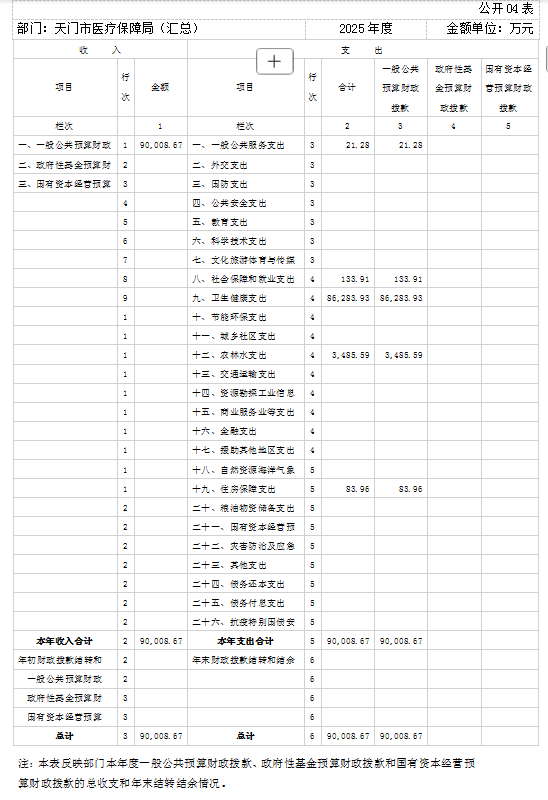
2025年度财政拨款收、支总计均为90008.67万元。与2024年度相比,财政拨款收、支总计各增加2180.66万元,增长2.5%。主要原因:2025年度根据工作需要增加“医疗救助乡村振兴”项目收支。
(一)财政拨款收入情况
2025年度财政拨款收入中,一般公共预算财政拨款收入90008.67万元,比2024年度决算数增加2180.66万元。增加主要原因:2025年度根据工作需要增加“医疗救助乡村振兴”项目收入。政府性基金预算财政拨款收入0万元,比2024年度决算数持平。持平主要原因:2025年与2024年均无政府性基金预算财政拨款收入。国有资本经营预算财政拨款收入0万元,比2024年度决算数持平。持平主要原因:2025年与2024年均无国有资本经营预算财政拨款收入。
(二)财政拨款支出情况
2025年度财政拨款支出按照支出功能分类,卫生健康支出方面的支出规模较大(或占财政拨款支出总额的比重较高),主要是:其他卫生健康支出(科目名称),2025年度决算数为79374万元,占财政拨款支出总额的88.18%,主要用于居民基本医疗保障基金的支付等方面。
图4:财政拨款收、支决算总计变动情况
五、一般公共预算财政拨款支出决算情况说明
(一)一般公共预算财政拨款支出决算总体情况
按照党中央、国务院关于党政机关习惯过紧日子的有关要求,厉行节约办一切事业,严控一般性支出。同时坚持有保有压,优化支出结构,提高资金使用效率,合理保障保工资、保运转、保重点项目等重点支出,体现在有关支出科目中。2025年度一般公共预算财政拨款支出90008.67万元,占本年支出合计的100 %。与2024年度相比,一般公共预算财政拨款支出增加2180.66万元,增长2.5%。主要原因是2025年度根据工作需要增加“医疗救助乡村振兴”项目支出。
(二)一般公共预算财政拨款支出决算结构情况
2025年度一般公共预算财政拨款支出90008.67万元,主要用于以下方面:
1.一般公共服务支出类支出21.28万元,占0.03%。主要是用于日常公用经费。
2.社会保障和就业支出类支出133.91万元,占0.15%。主要是用于单位人员养老保险、职业年金等社会保障支出。
3.卫生健康支出类支出86283.93万元,占95.86%。主要是用于保障居民基本医疗保险基金。
4.农林水支出类支出3485.59万元,占3.87%。主要是用于巩固脱贫衔接乡村振兴。
5.住房保障支出类支出83.96万元,占0.09%。主要是用于在职职工住房公积金单位缴存等住房保障支出。
(三)一般公共预算财政拨款支出决算具体情况
2025年度一般公共预算财政拨款支出年初预算为20594.98万元,支出决算为90008.67万元,完成年初预算的437%。其中:
1.一般公共服务支出具体包括:
(1)一般公共服务支出(类)政府办公厅(室)及相关机构事务(款)其他政府办公厅(室)及相关机构事务支出(项)年初预算为0万元,支出决算为20万元,完成年初预算的100%,支出决算数大于年初预算数的主要原因是年中根据工作需要,追加预算。
(2)一般公共服务支出(类)组织事务(款)其他组织事务支出(项)年初预算为0万元,支出决算为1.28万元,完成年初预算的100%,支出决算数大于年初预算数的主要原因是年中根据工作需要,追加预算。
2.社会保障和就业支出具体包括:
(1)社会保障和就业支出(类)行政事业单位养老支出(款)机关事业单位基本养老保险缴费支出(项)年初预算为97.33万元,支出决算为109.27万元,完成年初预算的112.27%,支出决算数大于年初预算数的主要原因是在职人员工资基数调整、新增人员参保缴费,养老保险单位缴费较年初预算测算有所增加。
(2)社会保障和就业支出(类)残疾人事业(款)其他残疾人事业支出(项)年初预算为0万元,支出决算为24.64万元,完成年初预算的100%,支出决算数大于年初预算数的主要原因是年中根据工作需要,追加预算。
3.卫生健康支出具体包括:
(1)卫生健康支出(类)行政事业单位医疗(款)行政单位医疗(项)年初预算为9.9万元,支出决算为9.49万元,完成年初预算的95.86%,支出决算数小于年初预算数的主要原因是年初预算按全年人员稳定、基数不变预估编制,年内人员在岗缴费时段与预算测算存在差异,实际医保缴费金额较年初预算有所减少。
(2)卫生健康支出(类)行政事业单位医疗(款)事业单位医疗(项)年初预算为32.05万元,支出决算为30.50万元,完成年初预算的95.16%,支出决算数小于年初预算数的主要原因是实际医保缴费金额较年初预算有所减少。
(3)卫生健康支出(类)行政事业单位医疗(款)其他行政事业单位医疗支出(项)年初预算为183.2万元,支出决算为183.20万元,完成年初预算的100%,支出决算数等于年初预算数的主要原因是支出执行严格对标年初预算,实现预算与决算持平。
(4)卫生健康支出(类)医疗救助(款)城乡医疗救助(项)年初预算为2900万元,支出决算为5377万元,完成年初预算的185.41%,支出决算数大于年初预算数的主要原因是年中根据工作需要,追加预算。
(5)卫生健康支出(类)医疗保障管理事务(款)行政运行(项)年初预算为324.28万元,支出决算为325.44万元,完成年初预算的100.36%,支出决算数大于年初预算数的主要原因是本年度人员晋级晋档,人员经费财政拨款相应增加。
(6)卫生健康支出(类)医疗保障管理事务(款)事业运行(项)年初预算为588.15万元,支出决算为803.69万元,完成年初预算的136.65%,支出决算数大于年初预算数的主要原因是本年度人员晋级晋档,人员经费财政拨款相应增加。
(7)卫生健康支出(类)医疗保障管理事务(款)其他医疗保障管理事务支出(项)年初预算为0万元,支出决算为180.61万元,完成年初预算的100%,支出决算数大于年初预算数的主要原因是年中根据工作需要,追加预算。
(8)卫生健康支出(类)其他卫生健康支出(款)其他卫生健康支出(项)年初预算为0万元,支出决算为79374万元,完成年初预算的100%,支出决算数大于年初预算数的主要原因是年中根据工作需要,追加省级和中央级直达资金预算。
4.农林水支出具体包括:
(1)农林水支出(类)巩固脱贫攻坚成果衔接乡村振兴(款)其他巩固脱贫攻坚成果衔接乡村振兴支出(项)年初预算为0万元,支出决算为3485.59万元,完成年初预算的100%,支出决算数大于年初预算数的主要原因是年中根据工作需要,追加省级及中央级乡村振兴预算资金。
5.住房保障支出具体包括:
(1)住房保障支出(类)住房改革支出(款)住房公积金(项)年初预算为80.07万元,支出决算为83.96万元,完成年初预算的104.86%,支出决算数大于年初预算数的主要原因是新增人员参加缴费,住房公积金单位缴费较年初预算测算有所增加。
六、一般公共预算财政拨款基本支出决算情况说明
2025年度一般公共预算财政拨款基本支出1388.28万元,具体构成情况如下:
(一)人员经费1194.66万元。主要包括:基本工资、津贴补贴、奖金、伙食补助费、绩效工资、机关事业单位基本养老保险缴费、职业年金缴费、职工基本医疗保险缴费、公务员医疗补助缴费、其他社会保障缴费、住房公积金、医疗费、其他工资福利支出、离休费、退休费、其他对个人和家庭的补助。
(二)公用经费193.62万元。主要包括:办公费、印刷费、手续费、水费、电费、邮电费、物业管理费、差旅费、维修(护)费、租赁费、会议费、培训费、公务接待费、劳务费、委托业务费、工会经费、福利费、公务用车运行维护费、其他交通费用、其他商品和服务支出、公务用车购置。
七、政府性基金预算财政拨款收入支出决算情况说明
按照党中央、国务院关于党政机关习惯过紧日子的有关要求,厉行节约办一切事业,严控一般性支出。同时坚持有保有压,优化支出结构,提高资金使用效率,合理保障保工资、保运转、保重点项目等重点支出,体现在有关支出科目中。本部门2025年度无政府性基金预算财政拨款支出。
八、国有资本经营预算财政拨款支出决算情况说明
本单位2025年度无国有资本经营预算财政拨款支出。
九、财政拨款“三公”经费支出决算情况说明
(一)“三公”经费财政拨款支出决算总体情况说明
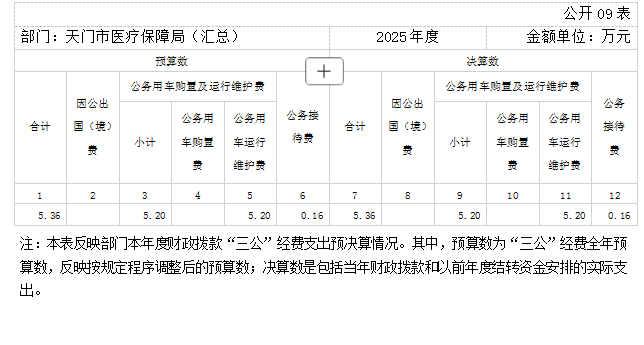
2025年度“三公”经费财政拨款支出全年预算为5.36万元,支出决算为5.36万元,完成全年预算的100%。较上年增加0.91万元,增长20.4%。决算数持平全年预算数的主要原因:一是严格按照年度预算安排开支; 二是强化三公经费过程管控,严控超预算开支。决算数较上年增加的主要原因:单位公务用车使用年限长,车辆老化,车辆维修维护费用增加。
(二)“三公”经费财政拨款支出决算具体情况说明
1.因公出国(境)费用全年预算为0万元,支出决算为0 万元,完成全年预算的0%。较上年持平。决算数持平全年预算数的主要原因:本单位本年无因公出国(境)费。决算数较上年持平的主要原因本单位本年无因公出国(境)费。
全年支出涉及出国(境)团组0个,累计0人次。
2.公务用车购置及运行维护费全年预算为5.20万元,支出决算为5.20万元,完成全年预算的100%;较上年增加1.19万元,增长29.7%。决算数持平全年预算数的主要原因:一是严格按照年度预算安排开支,二是强化三公经费过程管控,严控超预算开支。决算数较上年增加的主要原因:单位公务用车使用年限长,车辆老化,车辆维修维护费用增加。其中:
(1)公务用车购置费支出0万元。本年度购置(更新)公务用车0辆。
(2)公务用车运行维护费支出5.20万元,主要用于车辆加油、维修及保养、保险等支出。2025年度财政拨款开支运行维护费的公务用车保有量为2 辆。
3.公务接待费全年预算为0.16万元,支出决算为0.16万元,完成全年预算的100%,较上年减少0.28万元,下降63.6%。决算数持平全年预算数的主要原因:严格执行年度公务接待预算,所有接待支出均在预算额度内据实列支。其中:
(1)外事接待支出0万元。
(2)其他国内公务接待支出0.16万元,接待对象主要是周边县市因公来访人员,主要用于开展周边县市调研考察、学习交流、检查指导等工作。共接待来访团组2个,19人次(不包括陪同人员)。
十、机关运行经费支出说明
省直部门应当按照如下格式说明:本部门 2025年度机关运行经费支出77.01万元,比年初预算数增加38.49万元,增长99.9%;比上年决算数增加38.73万元,增长101.2%。主要原因是:年初预算测算口径偏紧,仅保障基本运转;2025年重点业务、外勤工作增多,差旅费、办公耗材等运行开支相应增加,实际支出高于年初预算。
十一、政府采购支出说明
本部门 2025年度政府采购支出总额21.71万元,其中:政府采购货物支出1.71万元、政府采购工程支出0万元、政府采购服务支出20万元。授予中小企业合同金额21.71万元,占政府采购支出总额的100%,其中:授予小微企业合同金额0万元,占授予中小企业合同金额的0%;货物采购授予中小企业合同金额占货物支出金额的7.88%,工程采购授予中小企业合同金额占工程支出金额的0%,服务采购授予中小企业合同金额占服务支出金额的92.12%。
十二、国有资产占用情况说明
截至2025年 12月31日,部门(单位)共有车辆2辆,其中,副省级及以上领导干部用车0辆、主要负责人用车0辆、机要通信用车0辆、应急保障用车0辆、执法执勤用车0辆、特种专业技术用车0辆、离退休干部服务用车0辆、其他用车2辆,其他用车主要是用于执法执勤及应急用车等;单位价值100 万元以上设备0台(套)。
十三、预算绩效情况说明
(一)预算绩效管理工作开展情况
根据预算绩效管理要求,本部门组织对2025年度一般公共预算项目支出全面开展绩效自评,其中:一级项目1个,二级项目2个,共涉及资金88620.4万元,占一般公共预算项目支出总额的100%。组织对2025年度无政府性基金预算项目开展绩效自评,共涉及资金0万元,占政府性基金预算项目支出总额的0%。组织对2025年度无国有资本经营预算项目开展绩效自评,共涉及资金0万元,占国有资本经营预算项目支出总额的0%。从评价情况来看,各项目基本按照既定绩效目标推进实施,资金拨付合规,预算执行总体良好,较好实现预期产出效益。
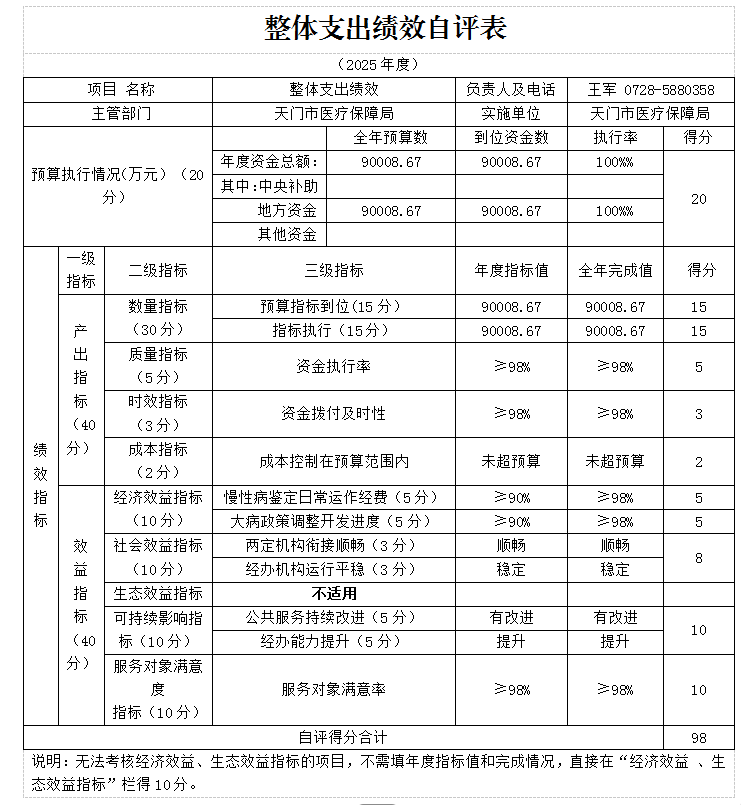
组织开展部门整体绩效评价,评价情况来看,部门年度履职任务有序推进,预算执行总体平稳,财政资金保障作用有效发挥,整体绩效基本达到预期。后续将进一步做实全过程预算绩效管理,完善指标体系,加强事中跟踪监管,推动绩效评价结果与下一年度预算编制挂钩,持续提高资金使用效能。
(二)部门决算中项目绩效自评结果
本部门今年在部门决算中反映所有项目绩效自评结果(涉密项目除外)。
医疗服务与保障能力提升补助资金项目绩效自评综述:项目全年预算数为0万元,执行数为180.61万元,完成预算100%。主要产出和效益:一是稳步提升了经办体系服务质量;二是确保医疗保障基金安全稳健运行。发现的问题及原因:一是绩效指标偏重于资金保障,部分效益指标量化不够精细;二是项目运行过程台账资料归集不够及时。下一步改进措施:一是优化年度绩效指标编制,增加服务时效、群众响应等可量化效益指标;二是健全项目全过程资料归档机制,做好绩效运行监控台账留存,强化过程绩效管理。
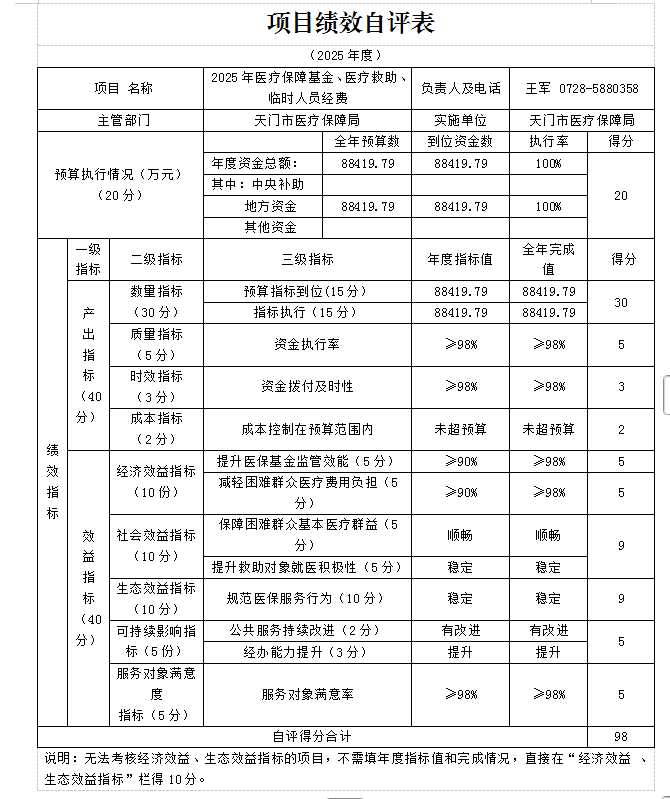
2025年医疗保障基金、医疗救助、临时人员经费支出项目绩效自评综述项目全年预算数为0万元,执行数为88419.79万元,完成预算100%。主要产出和效益是保障基本民生支出。发现的问题及原因:一是绩效指标偏重于资金保障,部分效益指标量化不够精细;二是项目运行过程台账资料归集不够及时。下一步改进措施:一是优化年度绩效指标编制,增加服务时效、群众响应等可量化效益指标;二是健全项目全过程资料归档机制,做好绩效运行监控台账留存,强化过程绩效管理。
(三)绩效评价结果应用情况
部门绩效评价结果应用情况。至部门决算公开时已经应用的情况。部门严格按照“医疗服务与保障能力提升补助资金”、“2025年医疗保障基金、医疗救助、临时人员经费”等项目管理制度要求将资金落实到位并成立专门的团队,对资金执行率、资金拨付及时性、成本是否控制在预算范围内进行定期汇报检查。
部门绩效评价结果拟应用情况。至部门决算公开时还未应用但拟应用的情况。绩效评价结果作为完善财政部后续安排资金的重要参考,对绩效评价结果中所提出的问题组织落实整改。
十四、财政专项支出、专项转移支付支出情况说明
本单位2025年度无财政专项支出、专项转移支付支出。
第四部分 其他需要说明的情况
本单位无其他需要说明的情况。
第五部分 名词解释
(一)一般公共预算财政拨款收入:指省级财政一般公共预算当年拨付的资金。
(二)政府性基金预算财政拨款收入:指省级财政政府性基金预算当年拨付的资金。
(三)国有资本经营预算财政拨款收入:指省级财政国有资本经营预算当年拨付的资金。
(四)上级补助收入:指事业单位从主管部门和上级单位取得的非财政补助收入。
(五)事业收入:指事业单位开展专业业务活动及其辅助活动取得的收入。
(六)经营收入:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动取得的收入。
(七)附属单位上缴收入:指事业单位附属独立核算单位按照有关规定上缴的收入。
(八)其他收入:指单位取得的除上述“一般公共预算财政拨款收入”、“政府性基金预算财政拨款收入”、“国有资本经营预算财政拨款收入”、“上级补助收入”、“事业收入”、“经营收入”、“附属单位上缴收入”等收入以外的各项收入。(该项名词解释中“上述……等收入”请依据部门收入的实际情况进行解释)
(九)使用非财政拨款结余(含专用结余):指事业单位按照预算管理要求使用非财政拨款结余弥补收支差额的金额,以及使用专用结余安排支出的金额。
(十)年初结转和结余:指以前年度安排、结转到本年仍按原规定用途继续使用的资金,或项目已完成等产生的结余资金。
(十一)本部门使用的支出功能分类科目(到项级)
1.一般公共服务(类)财政事务(款)行政运行(项)
(十二)结余分配:指事业单位按照会计制度规定缴纳的企业所得税、提取的专用结余以及转入非财政拨款结余的金额等。
(十三)年末结转和结余:指单位按有关规定结转到下年或以后年度继续使用的资金,或项目已完成等产生的结余资金。
(十四)基本支出:指为保障机构正常运转、完成日常工作任务而发生的人员支出和公用支出。
(十五)项目支出:指在基本支出之外为完成特定行政任务或事业发展目标所发生的支出。
(十六)经营支出:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动发生的支出。
(十七)“三公”经费:纳入省级财政预决算管理的“三公”经费,是指省直部门用财政拨款安排的因公出国(境)费、公务用车购置及运行维护费和公务接待费。其中,因公出国(境)费反映单位公务出国(境)的国际旅费、国外城市间交通费、住宿费、伙食费、培训费、公杂费等支出;公务用车购置及运行维护费反映单位公务用车购置支出(含车辆购置税、牌照费)及燃料费、维修费、过桥过路费、保险费、安全奖励费用等支出;公务接待费反映单位按规定开支的各类公务接待(含外宾接待)费用。
(十八)机关运行经费:指为保障行政单位(包括参照公务员法管理的事业单位)运行用于购买货物和服务的各项资金,包括办公费、印刷费、邮电费、差旅费、会议费、福利费、日常维修费、专用材料及一般设备购置费、办公用房水电费、办公用房取暖费、办公用房物业管理费、公务用车运行维护费以及其他费用。
(十九)其他专用名词。
无
第六部分 附件
一、2025年度天门市医疗保障局(汇总)整体绩效评价自评表
二、2025年度医疗服务与保障能力提升补助资金项目绩效评价自评表
三、2025年医疗保障基金、医疗救助、临时人员经费项目绩效评价自评表
扫一扫在手机上查看当前页面
 我要打印
 关闭窗口

